Pour encaisser les loyers avec Stripe, chaque bailleur, particulier ou SCI, ouvre son propre compte Stripe, relié au logiciel de gestion, et y renseigne lui-même son identité et l’IBAN qui recevra les versements. Stripe vérifie ces informations, comme tout prestataire de paiement soumis aux règles de lutte contre le blanchiment, puis active les moyens de paiement : la carte d’abord en général, le prélèvement SEPA parfois quelques jours plus tard. Pour les charges de copropriété, la logique est identique, avec un compte au nom du syndicat.
Le point qui change tout pour un cabinet, c’est que l’argent ne passe pas par lui. Les loyers vont du locataire au bailleur, les charges du copropriétaire au syndicat. Le cabinet garde la gestion (avis d’échéance, mandats, relances, comptabilité) sans détenir les fonds. Reste à franchir l’étape qui fait peur à beaucoup de bailleurs : l’ouverture et la vérification du compte. Ce guide la détaille, en complément de notre guide sur le prélèvement automatique du loyer.
Pourquoi un compte Stripe par bailleur ou par syndicat ?
Un compte par bénéficiaire des fonds est la seule organisation qui respecte la propriété de l’argent : les loyers appartiennent au bailleur, les provisions et charges au syndicat des copropriétaires. Stripe Connect est le dispositif qui permet à un logiciel de relier ces comptes distincts, chacun ouvert au nom de son titulaire, sans les fusionner.
L’alternative, un compte unique au nom du cabinet qui encaisse pour tout le monde et reverse ensuite, pose deux problèmes. En gestion locative, le professionnel qui détient des fonds pour le compte de ses mandants relève de la loi Hoguet et de ses obligations de garantie financière, et chaque mouvement entre son compte et celui du bailleur doit être justifié dans le compte rendu de gérance. En copropriété, l’article 18 de la loi n° 65-557 du 10 juillet 1965 exige que toutes les sommes reçues pour le syndicat soient versées sans délai sur un compte séparé au nom du syndicat, et interdit toute fusion avec un autre compte. Le détail figure dans notre guide du compte bancaire séparé.
Avec un compte par titulaire, la question disparaît : le versement Stripe arrive sur le compte bancaire du bailleur, ou sur le compte séparé du syndicat, et nulle part ailleurs.
| Titulaire du compte Stripe | Qui remplit le formulaire | Compte de versement |
|---|---|---|
| Bailleur particulier | Le bailleur lui-même | Son compte bancaire personnel ou dédié aux loyers |
| SCI ou autre société | Le gérant, représentant légal | Le compte bancaire de la société |
| Syndicat de copropriétaires | Le syndic, représentant légal du syndicat | Le compte séparé du syndicat (art. 18 loi 1965) |
Pourquoi Stripe vérifie-t-il l’identité du bailleur ?
Un prestataire de paiement doit identifier ses clients et vérifier leur identité avant d’entrer en relation d’affaires : c’est une obligation de vigilance issue des directives européennes contre le blanchiment de capitaux et le financement du terrorisme. En droit français, l’article L561-2 du code monétaire et financier range les établissements de paiement et de monnaie électronique parmi les personnes assujetties, et l’article L561-5 leur impose d’identifier le client et, le cas échéant, le bénéficiaire effectif, puis de vérifier ces éléments.
Stripe opère en Europe par sa filiale Stripe Technology Europe Limited, agréée comme établissement de monnaie électronique par la Banque centrale d’Irlande, qui applique les règles équivalentes de son pays d’agrément. Pour le bailleur, la conséquence pratique est la même : sans identité vérifiée, pas d’encaissement, ou des encaissements bloqués au-delà d’un certain seuil.
Ce contrôle n’est pas une formalité du logiciel de gestion. Les pièces et l’IBAN sont saisis sur les pages hébergées par Stripe, qui en est seul destinataire. Le cabinet n’a ni à les collecter, ni à les conserver, ce qui lui évite de stocker des copies de pièces d’identité dont il n’a pas besoin.
Quelles informations prévoir avant d’ouvrir le compte ?
La liste exacte dépend du pays, du type de titulaire et des moyens de paiement demandés, et Stripe l’affiche au fur et à mesure. Pour une société française comme une SCI, les informations demandées en octobre 2026, selon l’outil de Stripe qui détaille les exigences de vérification, couvrent quatre blocs.
L’entreprise, d’abord : dénomination, adresse, téléphone et numéro d’identification (le SIREN pour une société française). Son activité, ensuite : une description du service ou une adresse de site web, et une catégorie d’activité. Le représentant légal : nom, adresse, date de naissance, e-mail, téléphone et fonction, avec une vérification d’identité qui peut passer par une pièce d’identité ou un contrôle en direct. Enfin les personnes liées à la société, dirigeants et propriétaires, et le compte bancaire de versement.
Avant de commencer, il est utile de réunir :
- une pièce d’identité en cours de validité du représentant légal ;
- le numéro SIREN et l’adresse du siège pour une SCI, ou le numéro d’immatriculation au registre national des copropriétés pour un syndicat ;
- l’IBAN du compte qui recevra les versements, au nom du titulaire du compte Stripe ;
- une phrase qui décrit l’activité, par exemple « location d’un logement nu à usage d’habitation » ;
- un téléphone pour les codes de validation.
Pour un bailleur particulier, le bloc entreprise se réduit à ses propres informations. Pour un syndicat, qui n’est pas immatriculé au registre du commerce et n’a donc pas d’extrait Kbis, le syndic remplit le formulaire en tant que représentant légal : c’est lui qui, aux termes de la loi de 1965, représente le syndicat dans tous les actes civils.
Exemple. La SCI des Tilleuls, deux associés, possède trois appartements à Angers. Le gérant ouvre le compte depuis le lien envoyé par le cabinet, saisit le SIREN de la SCI, son adresse, décrit l’activité comme de la location de logements nus, renseigne son identité et celle de son associé, puis l’IBAN du compte de la SCI. Stripe lui demande une photo de sa carte d’identité. Le paiement par carte est actif le jour même ; le prélèvement SEPA, deux jours plus tard.
Pourquoi le prélèvement SEPA reste-t-il « en attente » alors que la carte fonctionne ?
Chaque moyen de paiement d’un compte Stripe est une fonctionnalité activée séparément, avec ses propres exigences. La documentation de Stripe indique que l’usage du prélèvement SEPA nécessite des étapes de vérification d’identité supplémentaires. Il est donc fréquent que la carte soit active alors que le prélèvement SEPA affiche encore « en attente ».
Trois causes reviennent. Une information encore demandée, que Stripe liste explicitement : il suffit de la fournir. Une vérification en cours d’examen : il n’y a rien à faire qu’attendre. Ou un document refusé, une photo floue, un nom qui ne correspond pas à l’IBAN : il faut recommencer l’étape concernée.
Stripe applique aussi des limites au prélèvement SEPA : 10 000 € par opération et, pour les nouveaux utilisateurs, un plafond hebdomadaire de 10 000 €, que la documentation présente comme relevé progressivement avec l’usage. Un bailleur qui encaisse trois loyers de 700 € n’en verra jamais l’effet ; un syndicat qui voudrait prélever d’un coup un appel de travaux important doit le savoir.
| Statut affiché | Signification | Que faire |
|---|---|---|
| Actif | La fonctionnalité peut être utilisée | Rien |
| En attente | Vérification en cours ou information manquante | Lire la liste des demandes, compléter, attendre l’examen |
| Inactif ou restreint | Information non fournie dans le délai, ou refusée | Compléter chez Stripe, contacter le support si le blocage persiste |
Mode test et mode réel : ne pas confondre
Le mode test est un environnement de simulation : les paiements se font avec des cartes et des IBAN fictifs, rien n’est réellement débité, rien n’est versé. Il permet de vérifier un parcours (signature d’un mandat, paiement d’une échéance, affichage du reçu) sans risque.
Un compte ouvert en mode test ne devient pas un compte réel. Quand on passe en réel, il faut ouvrir et vérifier un nouveau compte, avec de vraies informations. Les mandats de prélèvement signés en test n’ont aucune valeur : les locataires doivent signer à nouveau. C’est un point à anticiper dans la communication. Un locataire qui a « déjà signé » le mois dernier doit comprendre qu’il s’agissait d’un essai.
La confusion la plus fréquente est inverse : un bailleur qui a ouvert un compte en mode test croit encaisser ses loyers, alors que rien n’arrive sur son compte bancaire. Un repère visuel clair, « Mode test » affiché sur le compte, évite ce malentendu.
Les versements : quel calendrier choisir ?
Un versement est le virement que Stripe effectue du solde du compte vers le compte bancaire déclaré par le titulaire. Son calendrier se règle dans le tableau de bord Stripe du titulaire : versement manuel, quotidien, hebdomadaire à des jours fixés, ou mensuel à des dates fixées.
Selon la documentation de Stripe consultée en octobre 2026, le premier versement d’un compte français intervient environ 7 jours calendaires après le premier paiement réussi. Ensuite, les fonds sont disponibles après un délai standard de quelques jours ouvrés (trois pour la plupart des pays européens), et versés selon le calendrier choisi. Pour un prélèvement SEPA, il faut ajouter le délai de confirmation du débit, d’environ six jours ouvrés après sa présentation.
Le versement automatique quotidien est le réglage le plus simple à recommander. Il limite les sommes qui dorment chez le prestataire, et produit sur le relevé bancaire des versements courts, faciles à rapprocher des paiements du jour. Pour un syndicat, c’est aussi la manière la plus fidèle de respecter l’esprit de l’article 18 : les fonds rejoignent le compte séparé au plus vite. Le versement mensuel, à l’inverse, regroupe tout en une ligne qu’il faut ensuite décomposer.
À retenir. Le calendrier des versements appartient au titulaire du compte et se règle dans son propre tableau de bord Stripe. Le cabinet peut le recommander, pas le choisir à sa place.
Ce que coûte l’encaissement des loyers avec Stripe
Les commissions sont prélevées par Stripe sur chaque paiement, avant versement, et supportées par le titulaire du compte. Sur la page de tarifs de Stripe pour la France, en octobre 2026, le prélèvement SEPA était affiché à 0,35 € par opération et la carte standard de l’Espace économique européen à 1,5 % + 0,25 €. Ces commissions ne peuvent pas être répercutées sur le payeur au titre de son mode de paiement (article L112-12 du code monétaire et financier).
Pour un loyer de 720 € prélevé chaque mois, le coût annuel est de 4,20 €. Le même loyer payé par carte standard européenne coûterait 11,05 € par mois. D’où la pratique courante : le prélèvement pour les échéances régulières, la carte pour les paiements ponctuels et les régularisations. Le détail comptable côté copropriété est expliqué dans notre guide sur le paiement des charges par carte.
Dans Gerelio
Dans Gerelio, chaque bailleur ouvre son compte Stripe depuis sa fiche propriétaire, carte « Encaisser par Stripe », et chaque syndicat depuis l’immeuble, onglet Appels. Le titulaire saisit son identité et son IBAN sur les pages de Stripe : Gerelio ne voit ni les pièces d’identité ni l’IBAN, et l’argent ne passe jamais par le cabinet ni par Gerelio.
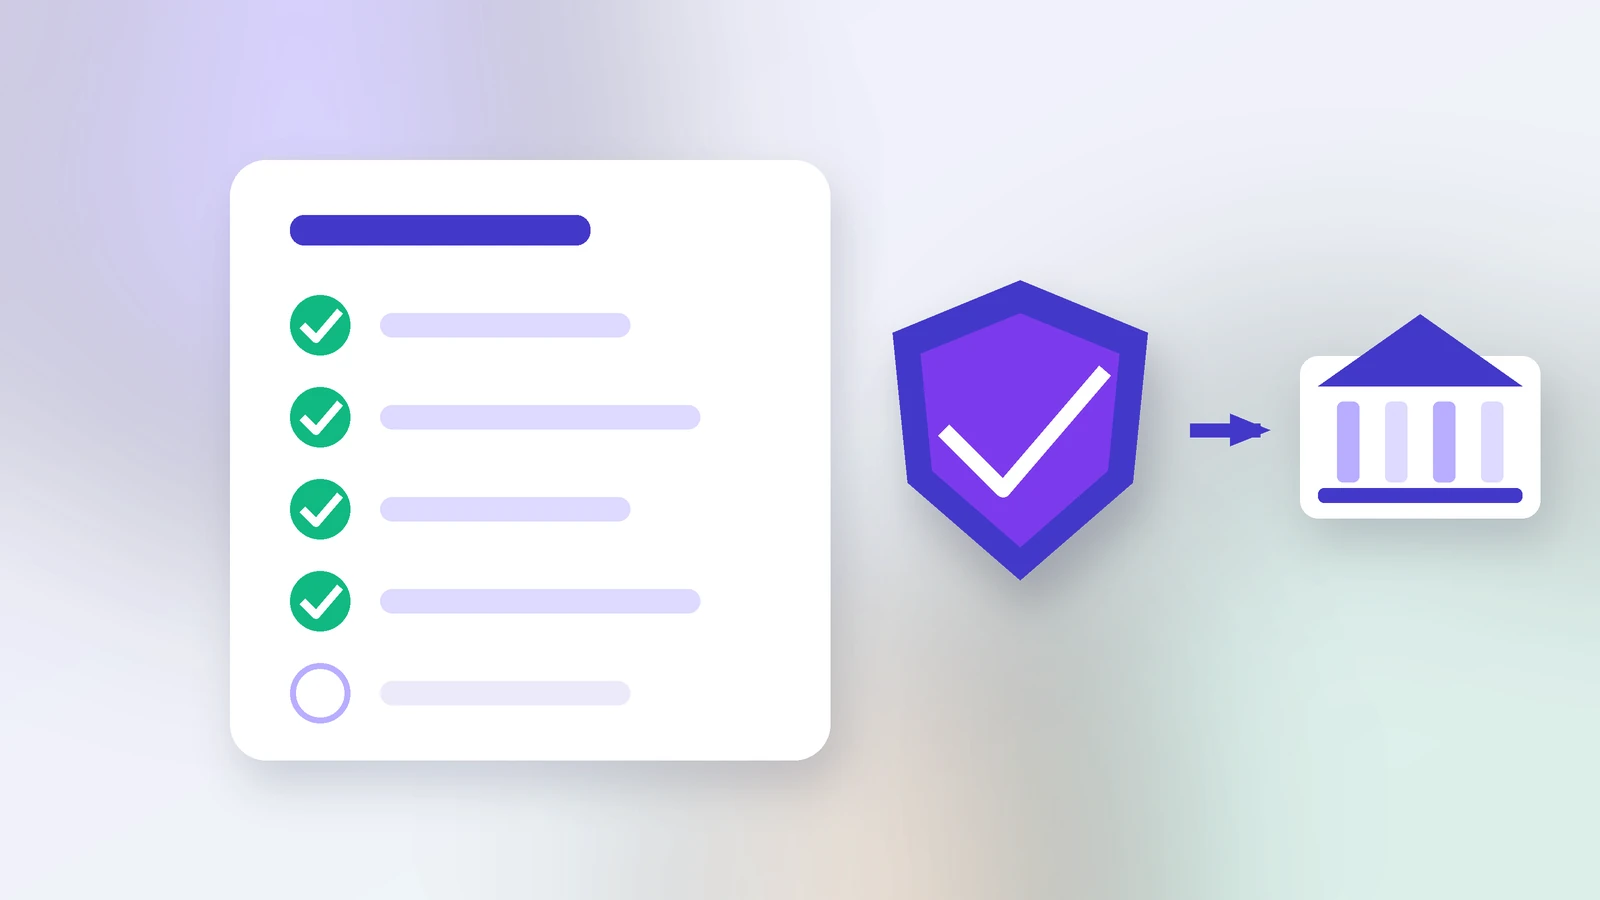
Gerelio affiche ensuite une check-list du compte (compte créé, informations sur l’entreprise, identité du représentant, IBAN de versement, prélèvement SEPA actif, paiement par carte actif) et la liste, en français clair, de ce que Stripe demande encore, avec un seul bouton « Compléter chez Stripe ». Une zone « Aide Stripe » répond aux questions sur ces étapes. Les comptes ouverts en mode test sont marqués « Mode test » ; à l’ouverture du compte réel, les mandats de test sont arrêtés et les locataires signent à nouveau. Gerelio ne modifie pas le calendrier des versements, que le titulaire règle chez Stripe. Pour le parcours complet, essayer Gerelio sur un cabinet de démonstration.
Les quatre blocages qu’on voit le plus
Le premier est l’IBAN au mauvais nom : un compte personnel du gérant déclaré pour une SCI, ou le compte du cabinet pour un syndicat. Stripe peut le refuser, et s’il passe, les fonds arrivent au mauvais endroit.
Le deuxième tient à la photo d’identité refusée, floue ou recadrée. On la reprend à la lumière du jour, document entier visible, et le statut se débloque en général dans la journée.
Le troisième est le formulaire abandonné à mi-parcours. Le compte existe mais reste incomplet, et rien ne s’active. La liste des informations encore demandées dit exactement où reprendre.
Le dernier est l’attente silencieuse. Un prélèvement SEPA « en attente » depuis plus d’une semaine sans demande affichée justifie un contact avec le support de Stripe, par le titulaire du compte : c’est lui, et non le cabinet, qui est le client de Stripe.
Questions fréquentes
Faut-il un compte Stripe par bailleur ou un seul compte pour le cabinet ?
Un compte par bénéficiaire des fonds. Les loyers appartiennent au bailleur et les charges au syndicat : un compte unique au nom du cabinet mélangerait des fonds de tiers et poserait les questions de compte séparé et de garantie financière propres aux professionnels qui détiennent des fonds pour autrui. Avec un compte par bailleur ou par syndicat, chaque versement arrive directement sur le compte bancaire du titulaire.
Quels documents Stripe demande-t-il pour ouvrir un compte ?
Pour une société comme une SCI, Stripe demande la dénomination, l’adresse, le numéro d’identification de l’entreprise, une description de l’activité ou un site web, les nom, adresse, date de naissance et coordonnées du représentant légal, des informations sur les dirigeants et les propriétaires, et l’IBAN de versement. Une vérification d’identité du représentant peut être demandée, avec pièce d’identité ou contrôle en direct.
Pourquoi Stripe vérifie-t-il l’identité du bailleur ?
Parce qu’un prestataire de paiement est tenu d’identifier ses clients et de vérifier leur identité avant d’entrer en relation d’affaires, au titre de la lutte contre le blanchiment et le financement du terrorisme. En droit français, ces obligations figurent aux articles L561-2 et L561-5 du code monétaire et financier ; elles découlent de directives européennes que Stripe applique depuis l’Irlande, où il est agréé.
Pourquoi la carte fonctionne-t-elle alors que le prélèvement SEPA est encore en attente ?
Chaque moyen de paiement est une fonctionnalité activée séparément. Stripe indique que le prélèvement SEPA demande des étapes de vérification supplémentaires. Il est donc courant que la carte soit active alors que le prélèvement reste en attente de vérification. Il faut consulter la liste des informations encore demandées et la compléter, puis attendre la fin de l’examen.
Quand l’argent encaissé avec Stripe arrive-t-il sur le compte du bailleur ?
Selon la documentation de Stripe consultée en octobre 2026, le premier versement d’un compte français intervient environ sept jours calendaires après le premier paiement réussi ; ensuite, les fonds d’une carte sont disponibles en quelques jours ouvrés et versés selon le calendrier choisi. Un prélèvement SEPA n’est confirmé qu’environ six jours ouvrés après sa présentation. Un versement automatique quotidien limite les sommes en transit.
Un syndicat de copropriétaires peut-il ouvrir un compte Stripe ?
Le syndicat a la personnalité civile et c’est lui qui doit être titulaire du compte, représenté par son syndic. Il n’a pas d’extrait Kbis, puisqu’il n’est pas immatriculé au registre du commerce ; il dispose en revanche d’un numéro d’immatriculation au registre national des copropriétés. Le compte de versement doit être le compte séparé du syndicat exigé par l’article 18 de la loi de 1965.
Qu’est-ce que le mode test de Stripe ?
Le mode test est un environnement où l’on simule des paiements avec des cartes et des IBAN fictifs : rien n’est réellement débité ni versé. Il sert à vérifier un parcours avant de passer en réel. Un compte ouvert en mode test ne devient pas un compte réel ; il faut ouvrir et vérifier le compte réel, et faire signer à nouveau les mandats de prélèvement.
Textes et sources officielles
- Code monétaire et financier, article L561-2 : personnes assujetties à la lutte anti-blanchiment (Légifrance)
- Code monétaire et financier, article L561-5 : identification et vérification de l’identité du client (Légifrance)
- Code monétaire et financier, article R561-5 : éléments d’identification (Légifrance)
- Loi n° 65-557 du 10 juillet 1965, article 18 (Légifrance)
- Stripe Technology Europe Limited, informations réglementaires (Stripe)
- Versements : calendrier et délais (documentation Stripe)
- Prélèvement SEPA avec Stripe : vérification, délais, rejets (documentation Stripe)
- Tarifs Stripe pour la France (consultés en octobre 2026)
Information générale à jour au 6 octobre 2026, rédigée et vérifiée sur les textes officiels par la rédaction Gerelio. Elle ne remplace pas une consultation juridique adaptée à votre situation.