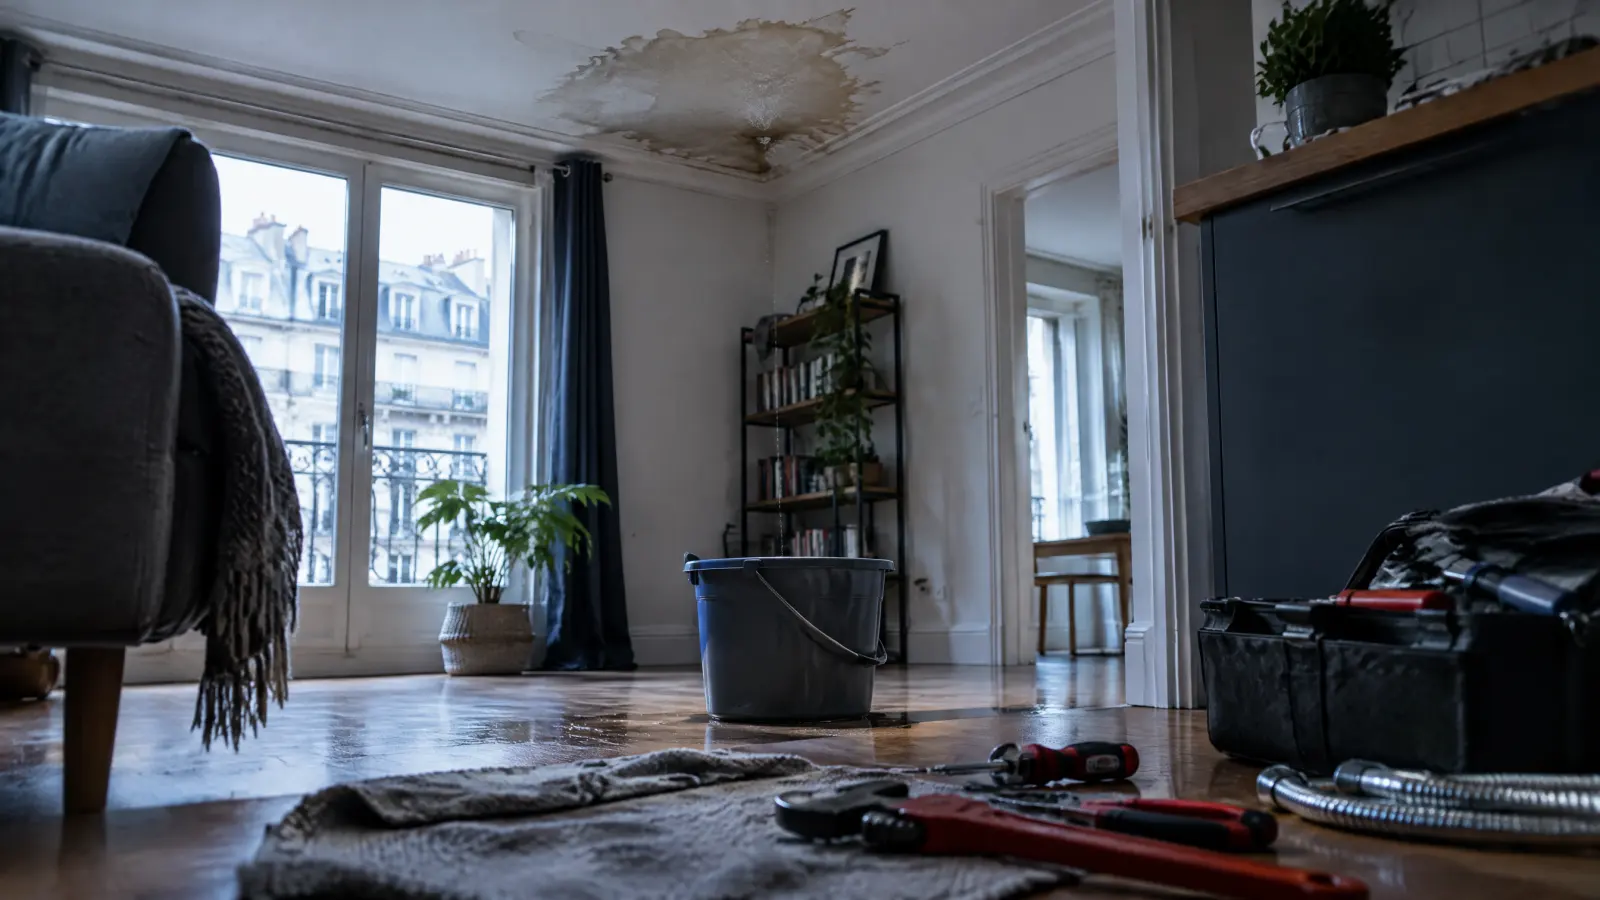
Un dégât des eaux en copropriété se traite d’abord entre assureurs : selon la convention IRSI lorsque les dommages matériels n’excèdent pas 5 000 € HT par local, selon d’autres conventions ou le droit commun au-delà. Le rôle du syndic est d’agir vite sur ce qui relève du syndicat : faire cesser la fuite, déclarer le sinistre à l’assureur de l’immeuble quand les parties communes sont en cause, organiser la recherche de fuite dans ces parties communes et faire réparer la cause si elle est commune. Pour le reste, chaque victime déclare le sinistre à son propre assureur.
Ce guide suit un dégât des eaux en copropriété du premier appel du voisin jusqu’à l’écriture comptable, en passant par les règles que les assureurs appliquent entre eux et qui déroutent souvent les copropriétaires. Lorsque les fuites se répètent, le sujet devient un sujet de travaux, traité dans notre guide des travaux en copropriété.
Dégât des eaux en copropriété : les premières heures pour le syndic
Dans les premières heures, le syndic fait cesser l’écoulement, repère l’origine probable de la fuite, déclenche les déclarations et garde une trace de tout. C’est souvent un vendredi soir, et le gardien est en congé.
- Faire couper l’eau : vanne du lot si l’occupant est présent, vanne de la colonne sinon, en prévenant les autres logements desservis. Le plombier titulaire du contrat d’entretien est le premier appel.
- Localiser l’origine, au moins grossièrement : colonne montante, descente d’eaux pluviales, réseau enterré, ou installation privative (flexible, joint, ballon d’eau chaude). C’est le règlement de copropriété qui dit où s’arrête la partie commune ; relisez-le avant d’annoncer à quiconque qui paiera.
- Faire remplir le constat amiable dégât des eaux par les occupants concernés, celui du local sinistré et celui du local d’origine. Un feuillet revient au syndic.
- Déclarer à l’assureur de l’immeuble si les parties communes sont touchées ou en cause, dans le délai du contrat.
- Prévenir le conseil syndical et les copropriétaires concernés, et tenir un journal : dates, photos, noms des intervenants, numéros de sinistre.
- Si des travaux lourds s’imposent pour sauvegarder l’immeuble, appliquer la procédure des travaux urgents décrite plus bas.
La différence entre entretien et travaux urgents mérite d’être posée tout de suite. Réparer ponctuellement une colonne qui fuit relève en général des menues réparations, donc de l’entretien courant, que le syndic commande au titre de sa mission. Étayer un plancher gorgé d’eau ou reprendre un réseau enterré effondré relève en revanche des travaux nécessaires à la sauvegarde de l’immeuble.
L’article 18 de la loi n° 65-557 du 10 juillet 1965 autorise le syndic, en cas d’urgence, à faire procéder de sa propre initiative à ces travaux. L’article 37 du décret n° 67-223 du 17 mars 1967 encadre la suite : il informe les copropriétaires et convoque immédiatement une assemblée générale. Après avis du conseil syndical, il peut demander une provision limitée au tiers du devis estimatif pour ouvrir le chantier ; toute provision supplémentaire suppose une décision de l’assemblée, qu’il doit convoquer sans attendre. La convocation obéit aux règles habituelles de l’assemblée générale.
Qui déclare le sinistre, et à quel assureur ?
Chaque victime déclare le dégât des eaux à son propre assureur, et le syndic déclare à l’assureur de l’immeuble lorsque le sinistre prend naissance dans les parties communes ou les endommage. Le délai de déclaration est celui du contrat, qui ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre (service-public.gouv.fr).
| Situation | Qui déclare | À quel assureur |
|---|---|---|
| Fuite qui prend naissance dans les parties communes (colonne, toiture-terrasse, réseau commun) | Le syndic | Assureur de l’immeuble |
| Parties communes endommagées par une fuite privative | Le syndic | Assureur de l’immeuble |
| Appartement endommagé, occupé par son propriétaire | Le copropriétaire occupant | Son assureur habitation |
| Appartement endommagé, loué | Le locataire, qui prévient son bailleur et le syndic | Assureur du locataire ; le bailleur prévient le sien |
| Lot vacant | Le copropriétaire non occupant | Son assureur |
Depuis la loi n° 2014-366 du 24 mars 2014, l’article 9-1 de la loi de 1965 impose à chaque copropriétaire, occupant ou non, de s’assurer en responsabilité civile, et au syndicat de s’assurer contre les risques de responsabilité civile dont il doit répondre. La multirisque immeuble, qui couvre les dommages aux parties communes même sans tiers responsable, reste facultative, sauf si le règlement de copropriété l’impose ; dans ce cas, le syndic doit la mettre en place. Vérifiez chaque année les attestations d’assurance du syndicat et gardez-les accessibles : ce sont elles qu’on vous réclame en premier.
Comment fonctionne la convention IRSI ?
La convention IRSI (indemnisation et recours des sinistres immeuble) est un accord entre assureurs, applicable aux dégâts des eaux et incendies survenus depuis le 1er juin 2018, qui désigne un assureur gestionnaire unique par local sinistré et fixe les règles d’indemnisation et de recours. Elle a remplacé la convention CIDRE. Ses seuils, confirmés par service-public.gouv.fr dans sa fiche vérifiée le 22 juillet 2025, figurent dans le texte publié en février 2020.
Elle s’applique lorsque plusieurs conditions sont réunies : un sinistre dans un immeuble, quel que soit son statut (copropriété, immeuble locatif, indivision) ; au moins deux assureurs adhérents en cause ; une origine dans l’immeuble ou dans un immeuble voisin ; une cause qui ne figure pas parmi les exclusions ; des dommages matériels qui ne dépassent pas, par local, le plafond de la convention.
| Dommages matériels et frais afférents, par local (HT) | Traitement selon la convention |
|---|---|
| Jusqu’à 1 600 € | Tranche 1 : l’assureur gestionnaire évalue et indemnise, sans recours entre assureurs, sauf sinistres répétitifs |
| De 1 600 € à 5 000 € | Tranche 2 : expertise pour le compte commun des assureurs, indemnisation par l’assureur gestionnaire, puis recours selon le barème conventionnel |
| Au-delà de 5 000 € | Hors IRSI : autres conventions entre assureurs, dont la CIDE-COP, ou droit commun |
L’assureur gestionnaire est désigné local par local. Pour un local privatif occupé, c’est l’assureur de l’occupant, quelle que soit sa qualité (propriétaire, locataire, occupant à titre gratuit). Pour un local vacant, c’est l’assureur du copropriétaire non occupant. Pour les locaux communs, c’est l’assureur de l’immeuble. Quelques exceptions déplacent la gestion vers l’assureur du propriétaire non occupant : occupant non assuré, local meublé ou saisonnier, congé donné ou reçu au plus tard le jour du sinistre. L’assureur de l’immeuble intervient enfin à titre subsidiaire, pour les parties immobilières privatives, quand le copropriétaire n’est pas assuré.
Deux précisions servent souvent en rendez-vous. L’abandon de recours de la tranche 1 connaît une exception pour les sinistres répétitifs : à partir du deuxième sinistre survenu moins de 24 mois après le premier, avec le même auteur, l’assureur gestionnaire peut exercer un recours. Et la convention se déclare elle-même inopposable aux victimes, aux assurés et aux tiers : elle organise les rapports entre assureurs, pas les droits de l’assuré, qui restent ceux de son contrat.
Elle ne couvre pas non plus tous les dégâts des eaux. Sont exclus, notamment, les infiltrations par les façades, les murs enterrés et les menuiseries extérieures, les entrées d’eau par les gaines de ventilation, les conduits de cheminée ou une toiture absente, détruite ou bâchée, la condensation sans lien avec un dégât des eaux, les ruissellements, inondations, remontées de nappe et refoulements d’égouts, les fuites de canalisations enterrées au-delà de l’aplomb des murs et les écoulements d’autres liquides que l’eau. Une infiltration par une toiture-terrasse fissurée se traite donc hors convention, chaque assureur appliquant son contrat.
Qui paie la recherche de fuite ?
Selon la convention IRSI, la recherche de fuite est payée par l’assureur qui l’a organisée ou dont l’assuré l’a organisée, avec une exception qui concerne directement le syndic : quand il organise une recherche et que la fuite trouve son origine dans un lot privatif, c’est l’assureur du copropriétaire de ce lot, occupant ou non, qui la prend en charge.
La convention définit la recherche de fuite comme l’ensemble des investigations, destructives ou non, nécessaires pour identifier et localiser la cause ou l’origine du dégât des eaux. Elle inclut la remise en état des biens abîmés par ces investigations, mais exclut la réparation de la cause. Elle est organisée par l’assureur de l’occupant dans le local de son assuré ; par l’assureur du propriétaire non occupant pour une recherche destructive dans son local, un local vacant, meublé ou saisonnier, un occupant non assuré ou un congé donné ou reçu ; par l’assureur de l’immeuble dans les locaux communs et, à titre subsidiaire, chez un copropriétaire non assuré. La recherche visée par la convention est celle dont le montant ne dépasse pas 5 000 € HT par assureur, et un assureur autre que l’assureur gestionnaire qui a pris en charge une recherche de fuite ne peut exercer de recours qu’au-delà de 1 600 € HT.
Exemple. Dans une résidence de 24 lots à Bordeaux, une auréole apparaît un lundi au plafond du troisième étage. L’occupant du quatrième est absent. Le syndic envoie le plombier sous contrat, qui passe une caméra dans la gaine et localise la fuite sur l’évacuation de la douche du quatrième, un équipement privatif. Sa facture sépare la recherche de fuite (480 € TTC) de la réparation provisoire. En application de la convention, la recherche est prise en charge par l’assureur du copropriétaire du quatrième : le syndic lui transmet la facture et ne l’impute pas au syndicat. Si la fuite avait été trouvée sur la colonne commune, la recherche aurait relevé de l’assureur de l’immeuble, et le remplacement du tronçon serait resté une dépense du syndicat.
En pratique, exigez du plombier une facture qui distingue recherche et réparation, avec photos et quelques lignes de constat. C’est ce document que les assureurs réclameront, parfois des mois plus tard.
Au-delà de 5 000 € HT : CIDE-COP et droit commun
Lorsque les dommages matériels dépassent 5 000 € HT dans un local, la convention IRSI ne s’applique plus : le dossier relève d’autres conventions entre assureurs, dont la CIDE-COP que le texte de l’IRSI mentionne pour les dégâts des eaux en copropriété, ou du droit commun. Chaque assureur intervient alors selon son contrat et selon les responsabilités, ce qui peut conduire à des expertises contradictoires et à des délais plus longs, avertit service-public.
Les règles détaillées de la CIDE-COP ne font pas l’objet d’une présentation officielle aussi accessible que celles de l’IRSI. Pour savoir comment elle s’appliquera à un dossier, interrogez l’assureur ou le courtier de l’immeuble plutôt que de vous fier à un résumé trouvé en ligne.
Sur un gros sinistre, le rôle du syndic change d’échelle : obtenir que l’assureur de l’immeuble mandate un expert, assister aux réunions d’expertise avec les pièces du syndicat (contrats, factures d’entretien, procès-verbaux votant d’éventuels travaux sur le réseau), faire prendre les mesures conservatoires et, si des travaux dépassent l’entretien, préparer leur vote en assemblée.
Responsabilité du syndicat et franchise
Le syndicat des copropriétaires est responsable des dommages causés aux copropriétaires ou aux tiers qui ont leur origine dans les parties communes, sans préjudice de toutes actions récursoires (article 14 de la loi de 1965, dans sa rédaction issue de l’ordonnance n° 2019-1101 du 30 octobre 2019, en vigueur depuis le 1er juin 2020). Avant cette réforme, le texte visait les dommages causés par un vice de construction ou un défaut d’entretien des parties communes ; aujourd’hui, l’origine dans les parties communes suffit à fonder la responsabilité du syndicat.
Dans un dégât des eaux en copropriété, une colonne commune qui fuit engage donc le syndicat envers les copropriétaires dont les appartements sont abîmés, ce que prend en charge son assurance de responsabilité civile. Le syndicat peut ensuite se retourner contre un tiers responsable, par exemple une entreprise qui a mal réalisé une intervention.
La franchise du contrat de l’immeuble reste à la charge du syndicat lorsque son assureur l’indemnise ; elle entre dans ses charges. Quand le sinistre vient d’un lot privatif, le syndicat peut chercher à récupérer cette franchise auprès du copropriétaire responsable ou de son assureur, à condition de pouvoir établir la responsabilité. Certains règlements de copropriété prévoient d’imputer directement la franchise au copropriétaire à l’origine du sinistre : la portée de ces clauses se discute au cas par cas, et mieux vaut faire valider la position par l’assureur ou un conseil avant d’appeler la somme.
Comptabiliser un dégât des eaux dans les comptes du syndicat
Dans les comptes du syndicat, un dégât des eaux se traduit par des charges (réparation, travaux, franchise) et, le cas échéant, par un produit distinct : l’indemnité d’assurance. La nomenclature de l’arrêté du 14 mars 2005 prévoit les comptes utiles.
| Opération | Compte (arrêté du 14 mars 2005) |
|---|---|
| Intervention de plomberie, petite réparation | 615 Entretien et petites réparations |
| Travaux engagés en urgence pour la sauvegarde de l’immeuble | 672 Travaux urgents |
| Prime du contrat de l’immeuble | 616 Primes d’assurances |
| Indemnité versée par l’assureur de l’immeuble | 713 Indemnités d’assurances |
L’indemnité ne vient pas en déduction de la facture : la charge et le produit s’enregistrent chacun à leur place, ce qui laisse apparaître la franchise et le coût réel du sinistre. Reprenons la résidence de Bordeaux, avec cette fois une fuite sur la colonne commune. Le remplacement du tronçon coûte 1 380 € TTC (compte 615). La remise en peinture de la cage d’escalier est chiffrée à 2 400 € TTC ; l’assureur de l’immeuble, gestionnaire pour le local commun, verse, selon son contrat, 2 100 € après une franchise de 300 € (compte 713). Le coût net pour le syndicat est de 1 680 €, réparti selon la clé de charges applicable.
Le décalage de calendrier est le piège classique : la facture tombe en décembre, l’indemnité en mars de l’année suivante. Le budget de l’exercice paraît alors dépassé alors que le sinistre est couvert. Une ligne d’explication en annexe, ou une note au conseil syndical avant l’AG, évite un débat inutile. Le détail des comptes est présenté dans notre guide du plan comptable de la copropriété.
Quand les dégâts des eaux se répètent : passer au plan de travaux
Des fuites répétées sur un même réseau commun signalent un problème de travaux, pas d’assurance. Au bout de trois ou quatre sinistres sur des colonnes des années 1960, la question n’est plus de savoir qui paie la prochaine recherche de fuite, mais quand remplacer les colonnes.
Les sinistres répétitifs ouvrent des recours entre assureurs et finissent par peser sur le contrat de l’immeuble. Le remplacement des colonnes relève des travaux nécessaires à la conservation de l’immeuble, votés à la majorité de l’article 24 de la loi de 1965 (II, a). Il a sa place dans le plan pluriannuel de travaux et peut être financé en partie par le fonds de travaux. Un diagnostic technique global aide à chiffrer l’opération et à la placer dans le bon ordre parmi les autres chantiers.
Pour convaincre une assemblée, rien ne vaut le relevé des sinistres des cinq dernières années, avec les dates, les lots touchés, les recherches de fuite et ce qu’elles ont coûté au syndicat en franchises et en réparations.
Dans Gerelio
Gerelio consacre un module aux sinistres, rattaché à chaque immeuble, à côté des travaux, des contrats d’entretien et des ordres de service. Le gestionnaire y retrouve l’historique des sinistres de l’immeuble, ce qui prépare le relevé à présenter en AG le jour où le remplacement des colonnes est mis au vote. Côté copropriétaires, l’extranet permet de signaler un incident et de suivre sa demande. Les factures de plomberie, les franchises et les indemnités s’enregistrent dans la comptabilité en partie double de l’immeuble, et l’indemnité arrivée sur le relevé bancaire importé est proposée au rapprochement. Si des travaux urgents imposent une assemblée, le module AG prend le relais : convocation, pouvoirs, vote par correspondance, calcul automatique des majorités et procès-verbal. Pour voir ces écrans sur un cabinet fictif : essayer Gerelio sur un cabinet de démonstration.
Check-list du gestionnaire face à un dégât des eaux
Cette check-list reprend, dans l’ordre, les réflexes qui évitent la plupart des litiges sur un dégât des eaux en copropriété.
- Faire couper l’eau et envoyer le plombier sous contrat, en notant l’heure de l’appel.
- Qualifier l’origine avec le règlement de copropriété en main : commune ou privative.
- Faire signer le constat amiable par les occupants concernés et en récupérer un feuillet.
- Déclarer à l’assureur de l’immeuble dans le délai du contrat si les parties communes sont en cause ou touchées.
- Exiger une facture qui sépare recherche de fuite et réparation, avec photos.
- Transmettre la facture de recherche au copropriétaire concerné quand la fuite est privative.
- En cas de travaux de sauvegarde, informer les copropriétaires, recueillir l’avis du conseil syndical et convoquer l’assemblée sans délai.
- Enregistrer charges et indemnité sur leurs comptes respectifs, et expliquer tout décalage d’exercice au conseil syndical.
- Tenir un relevé des sinistres par réseau pour préparer, le moment venu, la décision de travaux.
Questions fréquentes
Qui paie un dégât des eaux qui vient des parties communes ?
Le syndicat des copropriétaires est responsable des dommages causés aux copropriétaires ou aux tiers qui ont leur origine dans les parties communes (article 14 de la loi du 10 juillet 1965). Le syndic déclare le sinistre à l’assureur de l’immeuble. Lorsque la convention IRSI s’applique, les dommages dans les appartements sont d’abord indemnisés par l’assureur de chaque occupant, qui peut exercer un recours en tranche 2. La réparation de la canalisation reste à la charge du syndicat.
Qui paie la recherche de fuite quand la fuite vient d’un appartement ?
Selon la convention IRSI, lorsque le syndic organise une recherche de fuite et que celle-ci trouve son origine dans un lot privatif, c’est l’assureur du copropriétaire de ce lot, occupant ou non, qui la prend en charge. Le syndic transmet la facture au copropriétaire concerné pour qu’il la présente à son assureur. La réparation de la cause, par exemple le joint de douche ou le flexible, reste hors recherche de fuite.
Dans quel délai faut-il déclarer un dégât des eaux ?
Dans le délai prévu par le contrat d’assurance, qui ne peut pas être inférieur à cinq jours ouvrés à compter du moment où l’on a connaissance du sinistre, rappelle service-public.gouv.fr. Chaque victime déclare à son propre assureur ; le syndic déclare à l’assureur de l’immeuble lorsque les parties communes sont en cause. Un constat amiable signé par les occupants concernés accélère le traitement.
Le syndic peut-il faire réparer sans attendre l’assemblée générale ?
Oui en cas d’urgence, pour les travaux nécessaires à la sauvegarde de l’immeuble. L’article 37 du décret du 17 mars 1967 l’oblige alors à informer les copropriétaires et à convoquer immédiatement une assemblée. Il peut demander, après avis du conseil syndical, une provision limitée au tiers du devis estimatif ; toute provision supplémentaire suppose une décision de l’assemblée. Une simple réparation de plomberie courante relève, elle, de l’entretien.
Qui paie la franchise de l’assurance de l’immeuble ?
Lorsque l’assureur de l’immeuble indemnise le syndicat, la franchise reste à la charge du syndicat et entre dans ses charges. Si le sinistre a son origine dans un lot privatif, le syndicat peut chercher à la récupérer auprès du copropriétaire responsable ou de son assureur, à condition de pouvoir établir cette responsabilité. Certains règlements de copropriété prévoient une imputation directe : leur portée se vérifie au cas par cas avant d’appeler la somme.
La convention IRSI s’applique-t-elle à une infiltration par la façade ou la toiture ?
Non. Le texte de la convention exclut notamment les infiltrations par les façades, les murs enterrés et les menuiseries extérieures, les entrées d’eau par une toiture absente, détruite ou bâchée, les phénomènes de condensation sans lien avec un dégât des eaux, les ruissellements, inondations et refoulements d’égouts. Ces sinistres se traitent hors convention, chaque assureur appliquant son contrat.
Le voisin du dessus est absent et la fuite continue : que peut faire le syndic ?
Il peut faire fermer la vanne de la colonne qui dessert le lot, en prévenant les autres occupants privés d’eau, et chercher à joindre le copropriétaire ou son locataire par les coordonnées dont il dispose. Il ne doit pas forcer la porte. S’il y a un danger, comme un plafond qui menace ou de l’eau sur une installation électrique, il faut appeler les secours. À défaut d’accord durable pour accéder au lot, seul le juge peut en principe l’imposer.
Un copropriétaire est-il lié par la convention IRSI ?
Non. La convention IRSI est un accord entre assureurs qui déclare elle-même être inopposable aux victimes, aux assurés et aux tiers. Elle organise qui gère le dossier et qui rembourse qui, mais ne réduit pas les droits que le copropriétaire tient de son contrat. S’il estime l’indemnisation insuffisante, il discute avec son propre assureur, sur la base de son contrat.
Textes et sources officielles
- Copropriété : quelle assurance pour les parties communes ou privatives ? (Service-public.gouv.fr, vérifié le 22 juillet 2025)
- Assurance dégâts des eaux (Service-public.gouv.fr)
- Loi n° 65-557 du 10 juillet 1965, articles 9-1, 14 et 18 (Légifrance)
- Décret n° 67-223 du 17 mars 1967, article 37 (Légifrance)
- Loi n° 65-557 du 10 juillet 1965, article 24 (Légifrance)
- Arrêté du 14 mars 2005 relatif aux comptes du syndicat des copropriétaires (Légifrance)
Information générale à jour au 24 septembre 2026, rédigée et vérifiée sur les textes officiels par la rédaction Gerelio. Elle ne remplace pas une consultation juridique adaptée à votre situation.